Prélèvement d’impôt rejeté : que faire pour régulariser ?
Une question relative aux impôts ?
Contactez nos spécialistes
Prélèvement d’impôt rejeté : comment payer le solde, un acompte ou la taxe foncière ? Délais, démarches, pénalités et frais bancaires expliqués.
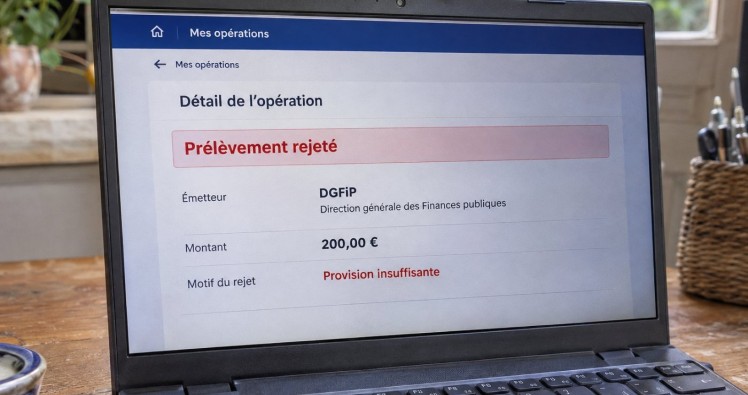
Un prélèvement des impôts vient d’être rejeté par votre banque. Faut-il remettre de l’argent sur le compte et attendre ? Payer immédiatement sur impots.gouv.fr ? Contacter le centre des finances publiques ? La bonne démarche dépend de l’impôt et du type de prélèvement. Une mensualité de taxe foncière ne se traite pas comme le solde de l’impôt sur le revenu.
Le premier réflexe consiste donc à identifier la somme concernée. Ensuite seulement, vous pourrez régulariser le paiement sans risquer un deuxième incident ou un règlement en double.
Prélèvement rejeté : quelle démarche dans votre situation ?
Ce tableau concerne les principaux prélèvements des particuliers. Pour un impôt professionnel comme la CFE ou la TVA, les règles de paiement et de pénalités diffèrent.
Pourquoi votre prélèvement des impôts a-t-il été rejeté ?
Une provision insuffisante sur le compte bancaire peut expliquer le rejet, mais ce n’est pas la seule cause. Le compte peut avoir été clôturé, les coordonnées bancaires enregistrées peuvent être anciennes ou une opposition peut bloquer le prélèvement.
Vérifiez le montant, la date et le motif de l’incident auprès de votre banque. Puis rapprochez-les de votre avis fiscal et de l’éventuel avis de rejet envoyé par la DGFiP. Le libellé bancaire, à lui seul, ne suffit pas toujours à identifier le paiement.
Un point mérite votre attention : réapprovisionner le compte ne régularise pas forcément l’impôt impayé. Il faut d’abord savoir si l’administration représentera le prélèvement ou attend une action de votre part.
Solde d’impôt sur le revenu rejeté : comment payer ?
Utilisez la rubrique « Paiements »
Pour le solde d’impôt sur le revenu, l’administration ne représente pas automatiquement l’échéance rejetée. À réception de l’avis de rejet, connectez-vous à votre espace Finances publiques sur impots.gouv.fr, puis ouvrez « Paiements ». Suivez les références et les consignes du document pour régler la somme demandée.
La rubrique « Gérer mon prélèvement à la source » permet notamment de mettre à jour le compte bancaire utilisé pour l’avenir. Elle ne remplace pas cette régularisation. La DGFiP explique ce parcours sur sa page consacrée à l’avis de rejet de prélèvement.
Si aucun paiement n’est proposé ou si le montant vous paraît incohérent, sollicitez le service indiqué sur l’avis avant de recommencer une opération.
Vérifiez aussi les échéances restantes
Lorsque le solde est fractionné, le rejet interrompt également les prélèvements suivants de ce solde. Il faut donc vérifier l’ensemble du montant restant dû, pas seulement la mensualité qui vient d’échouer.
un solde de 800 € est réparti en quatre prélèvements de 200 €. Septembre est payé, mais octobre est rejeté. Les prélèvements de novembre et décembre sont interrompus : le contribuable doit vérifier les modalités de régularisation des 600 € restants.
Cette règle figure dans le BOFiP relatif au paiement de l’impôt sur le revenu, paragraphe 220.
Pour le solde des revenus de 2025 payé en 2026, l’échéancier habituel des avis d’été prévoit les 25 septembre, 26 octobre, 25 novembre et 28 décembre lorsque le solde dépasse 300 €. D’autres calendriers existent pour les avis établis plus tard : votre document fiscal reste la référence.
Acompte de prélèvement à la source rejeté : quel délai ?
Les acomptes concernent notamment certains revenus d’indépendants, les revenus fonciers ou les pensions alimentaires. Ils sont prélevés directement sur le compte bancaire, contrairement à la retenue opérée sur un salaire.
Après un rejet, l’administration adresse un avis précisant comment payer. Vous disposez de 30 jours calendaires à compter de l’envoi ou de la mise à disposition de cet avis pour régulariser l’acompte. Il s’agit bien de jours calendaires, week-ends compris, et le point de départ n’est pas la date à laquelle vous ouvrez le courrier.
Le paiement de régularisation s’effectue pour le montant total de l’acompte, en ligne ou par l’application selon les indications reçues. Cette procédure est détaillée dans le BOFiP sur la régularisation de l’acompte impayé, paragraphes 110 à 140.
Si vous utilisez un autre compte pour cette opération, son enregistrement ne modifie pas automatiquement celui des futurs acomptes. Pensez à faire aussi la modification dans la gestion du prélèvement à la source.
Taxe foncière rejetée : mensualisation et prélèvement à l’échéance
Première mensualité rejetée : préparez le prélèvement suivant
Pour une taxe foncière mensualisée, un premier incident dans l’année entraîne normalement le report de la mensualité impayée au mois suivant, en plus de celle déjà prévue. Si le compte est inchangé et utilisable, aucune démarche de paiement séparé n’est nécessaire : assurez-vous surtout que la provision sera suffisante.
une mensualité de 90 € est rejetée en avril. Si celle de mai est également de 90 €, il faut prévoir 180 € sur le compte pour le prélèvement suivant, en l’absence d’autre ajustement.
Deuxième incident ou rejet en décembre : lisez le courrier
Un deuxième incident dans la même année peut mettre fin à la mensualisation pour les mois restants. La DGFiP prévoit une exception si les coordonnées bancaires sont modifiées auprès de ses services avant la fin du mois. Le courrier reçu précise les conséquences et la façon de payer.
Décembre constitue un cas particulier : même lors du premier impayé de l’année, la régularisation passe par un autre moyen de paiement auprès du centre des finances publiques. Ces situations sont expliquées sur la page officielle dédiée aux rejets de mensualisation.
Prélèvement à l’échéance : contactez le service des impôts
Si votre taxe foncière devait être prélevée à l’échéance en une fois, le fonctionnement change. Après rejet, l’administration ne représente pas le prélèvement et le paiement en ligne de cette taxe n’est pas immédiatement accessible.
Le courrier vous invite à régulariser auprès du centre des finances publiques par un autre moyen autorisé, par exemple un virement ou une carte bancaire au guichet. Le télépaiement redevient possible après réception de la lettre de relance. Il est toutefois préférable de contacter le service dès le rejet pour connaître la procédure adaptée, comme l’indique la DGFiP pour le prélèvement à l’échéance rejeté.
Quelles pénalités et quels frais après un rejet ?
Les pénalités fiscales dépendent du paiement
Il n’existe pas une conséquence unique pour tous les prélèvements rejetés. Le premier incident sur une mensualisation de taxe foncière peut être reporté ; le rejet d’un prélèvement à l’échéance expose en revanche à une majoration de 10 %.
Pour un solde d’impôt sur le revenu fractionné, la majoration peut porter sur l’échéance rejetée et sur les échéances suivantes devenues impayées, selon le BOFiP. Pour les acomptes de prélèvement à la source, l’article 1729 G du Code général des impôts prévoit également une majoration de 10 % pour retard. Le délai de régularisation de 30 jours ne doit donc pas être présenté comme une garantie d’absence de pénalité.
Notre FAQ sur le paiement des impôts en retard revient sur les conséquences et les possibilités de remise.
La banque peut aussi facturer des frais
Ces frais sont distincts de la pénalité fiscale. Dans le cas général d’un rejet pour défaut de provision, ils ne peuvent dépasser ni le montant du prélèvement rejeté, ni 20 €. Ainsi, pour un prélèvement de 12 €, le plafond est de 12 €.
Une nouvelle présentation du même prélèvement rejeté ne doit pas entraîner de nouveaux frais de rejet. Des protections particulières existent pour les clients en situation de fragilité financière. Les plafonds sont présentés par Service-Public sur les incidents de paiement.
Vous ne pouvez pas payer : qui contacter ?
Lorsque le rejet révèle une difficulté financière, contactez rapidement le service indiqué sur votre avis. Vous pouvez demander un délai exceptionnel depuis la messagerie sécurisée de votre espace Finances publiques, en choisissant le motif relatif aux difficultés de paiement.
Expliquez la situation, indiquez l’impôt concerné et joignez les pièces utiles : avis d’imposition, RIB, justificatifs de ressources et de charges. Proposez, si possible, un rythme de remboursement que votre budget permet réellement de tenir. L’accord n’est pas automatique : l’administration examine chaque dossier.
Les étapes sont détaillées dans notre guide pour payer ses impôts en plusieurs fois et sur la page officielle consacrée aux délais de paiement.
Vous pouvez également solliciter une remise de la majoration en exposant les circonstances et les démarches déjà entreprises. Cette demande ne suspend pas le paiement ni le recouvrement. La DGFiP précise les modalités de la remise gracieuse.
Pour retrouver les coordonnées du service compétent, consultez votre avis fiscal ou notre annuaire des centres des impôts.
Consultez votre espace fiscal ou retrouvez les coordonnées de votre centre des finances publiques.
Comment éviter un nouveau rejet ?
Une fois l’impayé traité, vérifiez le compte utilisé pour les prochaines échéances. Pour l’impôt sur le revenu, la modification se fait dans « Prélèvement à la source », puis « Mettre à jour vos coordonnées bancaires ». Pour la taxe foncière, passez par « Paiements », puis « Gérer mes contrats de prélèvement ».
Les délais diffèrent : le nouveau RIB s’applique le mois suivant pour les acomptes, tandis que la DGFiP demande au moins 10 jours ouvrés d’anticipation pour le solde. Consultez les consignes de mise à jour des coordonnées bancaires.
Enfin, contrôlez avec votre banque qu’aucune opposition ne subsiste. Gardez la confirmation de votre régularisation et surveillez son débit effectif : une démarche validée mérite d’être suivie jusqu’au paiement.
Questions fréquentes sur les prélèvements d’impôts rejetés
Faut-il attendre un deuxième prélèvement ?
Cela dépend du paiement. Le solde d’impôt sur le revenu n’est pas représenté automatiquement. Une première mensualité de taxe foncière est normalement reportée au mois suivant, sauf cas particulier de décembre.
Changer mon RIB suffit-il à régler l’impayé ?
Non. Corriger les coordonnées bancaires prépare les prochains paiements. Il faut aussi suivre la procédure de régularisation indiquée sur l’avis de rejet.
Faut-il attendre la prochaine déclaration de revenus ?
Non. L’avis de rejet demande une régularisation du paiement concerné. La déclaration annuelle ne remplace pas cette démarche.